תשלום ישירות מהבנק: חיסכון בעמלות וכסף בחשבון בתוך שניות
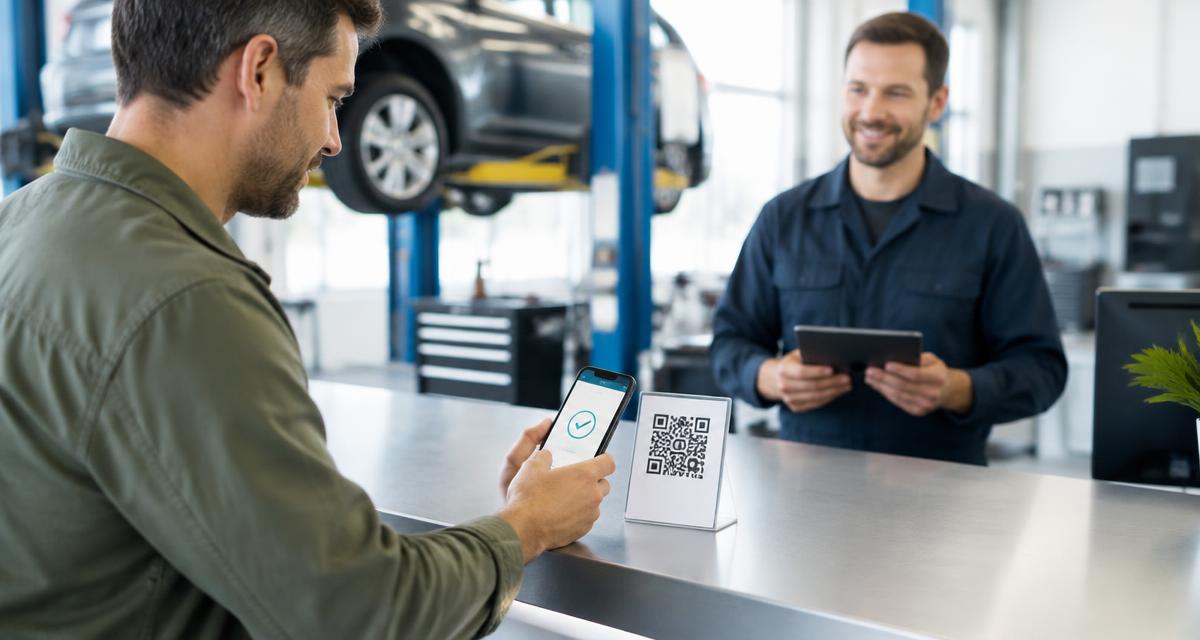
הלקוח סיים טיפול במוסך, תספורת או ארוחה. למה שלא יקבל קישור ב־SMS, או יסרוק קוד QR, ויאשר תשלום ישירות מחשבון הבנק שלו?
פתרון ייזום התשלומים המתואר כאן מאפשר לעסק לקבל תשלום ישירות מחשבון הלקוח, עם חיסכון משמעותי בעמלות וכסף שמתקבל בתוך שניות. עבור הלקוח, התשלום אינו מנצל את מסגרת כרטיס האשראי.
כאשר מחברים את השירות לתוכנת ניהול העסק או למערכת ה־ERP, הגבייה משתלבת בעבודה היומיומית: בקשת התשלום נוצרת מתוך החשבון, הלקוח מאשר אותה, ואישור הביצוע חוזר למערכת ומשויך לעסקה המתאימה.
מהו ייזום תשלומים בבנקאות פתוחה?
ייזום תשלומים מאפשר ליצור עבור הלקוח בקשת תשלום בנקאית עם פרטי העסקה מוכנים מראש. הלקוח פותח את הבקשה, מזדהה מול הבנק ומאשר את התשלום.
אין צורך לפתוח העברה חדשה ולהעתיק ידנית מספר בנק, סניף, חשבון וסכום. התשלום מתבצע בהסכמת הלקוח, ישירות מחשבונו לחשבון העסק.
העסק אינו מקבל את סיסמת הכניסה של הלקוח לבנק. ההזדהות ואישור התשלום מתבצעים מול הבנק.
איך משלמים באמצעות SMS או QR?
התהליך מתחיל בחשבון שכבר קיים בתוכנת העסק:
1. העובד בוחר את החשבון או החיוב לתשלום.
2. המערכת יוצרת בקשת תשלום עם הסכום ומזהה המקושר לעסקה.
3. הלקוח מקבל קישור ב־SMS או סורק קוד QR שמוצג לו.
4. הלקוח מזדהה ומאשר את התשלום מול הבנק.
5. הכסף מתקבל בחשבון העסק בתוך שניות.
6. אישור הביצוע חוזר לתוכנת הניהול ומעדכן את העסקה.
הקישור וה־QR מאפשרים להגיע לבקשת התשלום בקלות. החיבור לתוכנת העסק מאפשר לדעת עבור מה שולם הכסף ולעדכן את הרישום בהתאם.
חיסכון משמעותי בעמלות
עמלות תשלום הן הוצאה קבועה שמצטברת לאורך השנה. כל עסקה נושאת בעלות, וככל שהיקף הפעילות גדל, כך גדלה גם ההוצאה הכוללת על גבייה.
הפתרון מציע חיסכון משמעותי בעמלות לעומת תשלום בכרטיס אשראי. העסק משלם פחות על קבלת התשלום, ויותר מההכנסה נשאר בידיו.
בעסק עם חשבונות גבוהים, כמו מוסך או חנות רהיטים, החיסכון מורגש בכל עסקה. בעסק עם עסקאות רבות, כמו מסעדה או מספרה, הוא מצטבר לאורך הפעילות השוטפת.
את סכום החיסכון לעסק מחשבים לפי תנאי הסליקה הקיימים, עלות השירות והיקף התשלומים שיעברו דרכו, תוך שקלול העלויות הקבועות ועלויות החיבור.
הכסף מגיע לחשבון העסק בתוך שניות
לאחר שהלקוח מאשר את התשלום, הכסף עובר ישירות מחשבונו לחשבון העסק ומתקבל בתוך שניות.
הכסף זמין לשימוש מיידי: לתשלום לספקים, לרכישת מלאי ולהוצאות השוטפות. כך העסק מקבל את התקבול סמוך למועד שבו הלקוח משלם.
במקביל, אישור הביצוע חוזר לתוכנת הניהול. העובד יכול לראות שהעסקה שולמה ולהמשיך בתהליך השירות, מסירת המוצר או סגירת החשבון.
התשלום אינו מנצל את מסגרת כרטיס האשראי
מכיוון שהתשלום מתבצע ישירות מחשבון הבנק, הוא אינו תופס מקום במסגרת כרטיס האשראי של הלקוח.
זהו יתרון במיוחד בהוצאות גדולות, כמו תיקון רכב, טיפול שיניים, רכישת ריהוט או תשלום על אירוע. לקוח שיש לו כסף זמין בחשבון יכול לשלם ולהשאיר את מסגרת הכרטיס פנויה להוצאות אחרות.
התשלום יורד מחשבון הבנק ומצריך יתרה זמינה או מסגרת עו״ש מתאימה. הוא אינו מעניק כשלעצמו דחיית חיוב או פריסה לתשלומים.
לאילו עסקים הפתרון מתאים?
אפשר להתאים את התהליך לעסקים מסוגים שונים, בהתאם לתוכנת הניהול ולדרך שבה הם גובים תשלום.
מוסכים, מרכזי שירות וחנויות צמיגים
לאחר סיום העבודה ואישור החשבון, שולחים ללקוח בקשת תשלום ב־SMS. הלקוח משלם לפני ההגעה או במעמד איסוף הרכב, ואישור התשלום משויך לכרטיס העבודה.
מספרות, מכוני קוסמטיקה וספא
בסיום השירות מציגים קוד QR או שולחים קישור לתשלום. אפשר ליצור בקשות גם עבור מקדמה או סדרת טיפולים, ולשייך כל תקבול לכרטיס הלקוח.
מסעדות ובתי קפה
מציגים ללקוח קוד QR המקושר לחשבון שלו. הלקוח פותח את הבקשה ומשלם בטלפון, והתשלום מעדכן את החשבון במערכת המסעדה.
מרפאות שיניים, קליניקות ומכונים פרטיים
שולחים בקשת תשלום עבור ביקור, טיפול או מקדמה. התשלום מקושר לחיוב בתוכנת הניהול, ובקשת התשלום מציגה רק את הפרטים הנחוצים לביצועו.
טכנאים, מתקינים ובעלי מקצוע
בסיום העבודה בבית הלקוח, יוצרים בקשת תשלום מתוך תוכנת השירות. הלקוח מקבל SMS ומשלם, והתקבול משויך לקריאת השירות או להזמנת העבודה.
חנויות רהיטים, מוצרי חשמל וחומרי בניין
אפשר לגבות מקדמה בעת ההזמנה ואת היתרה לפני האספקה באמצעות בקשות תשלום נפרדות. כל תשלום מקושר להזמנה, והלקוח אינו נדרש לנצל את מסגרת כרטיס האשראי.
אולמות אירועים וספקי שירות לאירועים
שולחים בקשות תשלום בהתאם למועדים שסוכמו עם הלקוח: מקדמה, תשלום ביניים והשלמת יתרה. המערכת מרכזת את התקבולים מול ההזמנה ומציגה מה שולם ומה נותר לתשלום.
יבואנים, סיטונאים ומפיצים
מפיקים בקשת תשלום מתוך הזמנה או חשבון במערכת ה־ERP ושולחים ללקוח העסקי. לאחר ביצוע התשלום, התקבול משויך לחיוב וניתן לקדם את הטיפול בהזמנה בהתאם למדיניות העסק.
הדוגמאות מתארות תהליכים שניתן לבנות באמצעות חיבור מתאים בין שירות התשלום לבין תוכנת העסק.
פחות בירורים והתאמות ידניות
בהעברה בנקאית ידנית, העסק עשוי לבקש אסמכתה, לחפש את התקבול בחשבון ולברר לאיזה לקוח או חשבון הוא שייך.
בחיבור למערכת ניהול, בקשת התשלום מקושרת מראש לעסקה מסוימת. עם קבלת אישור הביצוע, ניתן לעדכן את מצב החשבון, את יתרת הלקוח ואת תהליך הפקת המסמכים.
כך מצמצמים את הצורך בהעברת צילומי מסך, בהקלדה חוזרת ובבירורים בין נותן השירות, הקופה והנהלת החשבונות.
החיסכון כולל גם את הזמן שהעובדים מקדישים לטיפול בגבייה.
מה צריך לכלול החיבור לתוכנת העסק?
הטמעה טובה מתחילה בהבנת תהליך העבודה: מי יוצר את החיוב, מתי שולחים בקשה, מי מקבל את אישור הביצוע ומה צריך להתעדכן בעקבותיו.
החיבור צריך לתת מענה ליצירת בקשות תשלום, הצגת סטטוס ברור ושיוך התקבול לעסקה. יש להגדיר גם טיפול בבקשה שלא הושלמה, בתשלום שנכשל, בניסיון תשלום חוזר ובהחזר כספי.
בעבודה מול לקוחות עסקיים, צריך להתאים את התהליך גם להרשאות ולמורשי החתימה בחשבון.
המטרה היא שהעובד יוכל לנהל את הגבייה מתוך התוכנה שבה הוא כבר משתמש, ושהלקוח יקבל תהליך תשלום קצר וברור.
הזדמנות לעסקים ולחברות תוכנה
לעסק, תשלום ישירות מהבנק מציע שלושה יתרונות מרכזיים: חיסכון משמעותי בעמלות, כסף שמתקבל בתוך שניות ותשלום שאינו מנצל את מסגרת כרטיס האשראי של הלקוח.
לחברות שמפתחות תוכנות ניהול ומערכות ERP, זו הזדמנות לשלב את הגבייה בתוך המוצר: ליצור את בקשת התשלום מתוך החיוב, לאפשר תשלום ב־SMS או ב־QR ולהחזיר את אישור הביצוע לאותה עסקה.
אפשר להציע את השירות לצד אמצעי התשלום הקיימים ולאפשר ללקוח לבחור איך לשלם.
אני מסייע לעסקים ולחברות תוכנה לאפיין ולחבר שירותי ייזום תשלומים למערכות הניהול - משלב בדיקת הכדאיות ועד לשילוב התשלום בתהליך העבודה.
בדיקת התאמה לעסק או לתוכנה שלכם 052-5019207